



06 de Agosto de 2026 às 09:58
Foto: Divulgação
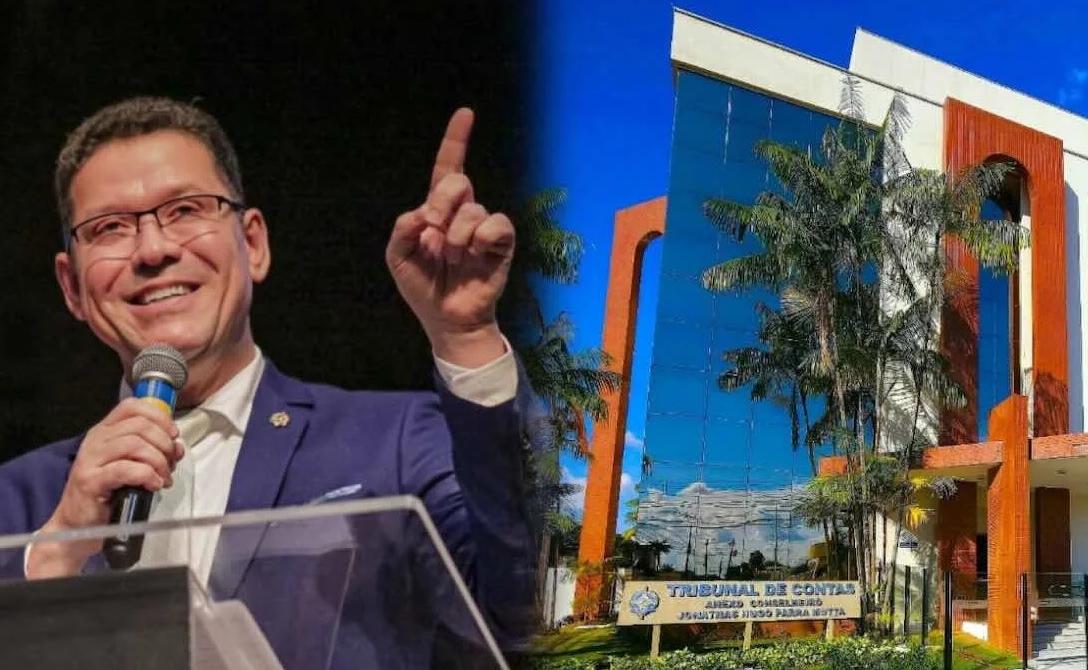
O Tribunal de Contas do Estado de Rondônia (TCE-RO) decidiu ouvir o governador Marcos Rocha (União Brasil) antes de se posicionar sobre as contas de 2025. A decisão preliminar do relator, conselheiro substituto Francisco Júnior Ferreira da Silva, lista 13 achados de auditoria e concede 30 dias de defesa. Nenhuma conclusão foi julgada — porém o retrato fiscal que emerge do processo aponta para além do atual mandato: boa parte da conta vence no colo de quem assume o Palácio Rio Madeira em 2027.

A meta que o próprio governo deixou negativa para 2026
O achado mais revelador para quem pensa no futuro não é uma despesa isolada, e sim uma decisão de planejamento. Segundo o relatório técnico, o Estado descumpriu a meta de resultado primário de 2025 e ainda fixou meta negativa para 2026. Em linguagem direta: o governo projetou gastar mais do que arrecada no seu último exercício, transformando o déficit em premissa, não em acidente.
Uma meta primária negativa em ano eleitoral não é um número técnico qualquer — é a régua que o próximo governo terá de reverter antes de qualquer promessa nova.
R$ 1,96 bilhão da segurança sem lastro permanente
O Achado A3 trata do reajuste das carreiras da segurança pública (PCCR). O relatório calcula um impacto acumulado de R$ 1.961.569.288,83 e conclui que as medidas compensatórias apresentadas são insuficientes para sustentar a expansão dessa despesa obrigatória de caráter continuado.
O ponto sensível é a terceira parcela do reajuste concedido em 2023: sem fonte permanente de receita que a lastreie, o próprio Tribunal adverte que sua implementação pode ser caracterizada como despesa não autorizada. Despesa de pessoal, contudo, não desaparece com a troca de governo — ela é rígida, recorrente e cresce vegetativamente. É exatamente o tipo de obrigação que engessa o orçamento seguinte.
O buraco da CAERD que não aparece nos anexos de risco
No Achado A5, a auditoria aponta a omissão de um passivo a descoberto superior a R$ 1,6 bilhão da Companhia de Águas e Esgotos de Rondônia (CAERD) nos Anexos de Riscos Fiscais do Estado. A empresa passou à condição de estatal dependente, porém seus impactos e passivos contingentes não teriam sido devidamente refletidos nos instrumentos de planejamento.
Esse é o tipo de passivo que mais preocupa numa transição: o que não está no radar oficial. Um risco não quantificado nos anexos é um risco que o próximo gestor descobre depois — e para o qual não há cronograma de equacionamento pronto. O TCE chega a propor prazo para um Plano de Equacionamento do Passivo da estatal, sinal de que a conta ainda precisa ser desenhada.
A conta previdenciária que quase dobrou em cinco anos
O Achado A6 registra atraso no repasse ao IPERON das parcelas do plano de amortização do déficit atuarial do regime próprio de previdência. O dado que salta é a trajetória: a obrigação anual do Poder Executivo com essa amortização quase duplicou em cinco anos, puxada, ao menos em parte, pelo aumento de gastos com pessoal.
Previdência é o passivo mais silencioso e mais implacável de uma gestão pública. Cada parcela adiada eleva o risco atuarial e transfere um custo maior — e mais caro — para os exercícios seguintes. Quem assume em 2027 herda não só o valor, porém a curva ascendente.
Saúde: quando a suplementação vira método
O Achado A1, o de maior materialidade imediata, descreve a execução de aproximadamente R$ 129,5 milhões em despesas sem prévio empenho na Secretaria de Saúde (SESAU) e uma dotação inicial que precisou ser ampliada em 32,44% — de R$ 2,12 bilhões para R$ 2,81 bilhões no exercício.
O relatório trata isso menos como um evento e mais como um padrão: subestimação orçamentária recorrente, contratações emergenciais para demandas previsíveis e reconhecimento de dívida sem respaldo contratual. A herança aqui é cultural além de contábil — um modelo de gestão que o sucessor precisará desmontar, e não apenas pagar.
Um patrimônio que pode valer menos do que o registrado
Dois achados fecham o quadro contábil. O A10 aponta risco de superavaliação de investimentos e aplicações financeiras, com uma divergência de conciliação de aproximadamente R$ 348,9 milhões entre registros oficiais e circularização externa. O A9 descreve fragilidade estrutural e histórica na recuperação da dívida ativa — receita que o Estado tem direito de arrecadar, porém não consegue converter em caixa.
Somados, os dois sinalizam algo desconfortável para qualquer balanço de abertura: os ativos podem valer menos do que o registrado, e parte da receita "existente" pode nunca entrar. Para o próximo governo, é a diferença entre o patrimônio que aparece na planilha e o que efetivamente sustenta o caixa.
O que o calendário torna inevitável
Marcos Rocha foi eleito em 2018, reeleito em 2022 e está impedido de disputar um terceiro mandato consecutivo. O Estado escolhe novo governador em 4 de outubro de 2026, e a posse ocorre em 1 de janeiro de 2027. O governador indicou o prefeito de Cacoal como seu nome para a sucessão e é cogitado para uma vaga no Senado.
Isso muda a natureza da leitura da decisão. Não se trata apenas de avaliar uma gestão em curso: trata-se de mapear o inventário fiscal que muda de mãos. A prestação de contas de 2025 é, ao mesmo tempo, o penúltimo balanço de um ciclo de oito anos e o ponto de partida contábil do próximo.
Vale a ressalva que sustenta toda a cobertura: a decisão está marcada como não julgada. São achados preliminares, e o governador tem 30 dias para apresentar defesa — parte das ocorrências pode ser afastada, como o próprio Tribunal reconhece ter acontecido na fase de instrução. Achados como o da dívida ativa e o do IPERON são descritos como estruturais e históricos, apontados há vários exercícios, o que recomenda cautela antes de imputá-los a uma única gestão.
Ao fim da instrução, os autos seguem para o Ministério Público de Contas, e só então o TCE emitirá parecer prévio pela aprovação ou rejeição — cabendo o julgamento final à Assembleia Legislativa. É um caminho longo, e o desfecho não sairá antes da eleição.
Mas há um dado que nenhuma defesa reescreve: a meta primária de 2026 já nasceu negativa. Seja quem for eleito em outubro, o primeiro ato de governo não será inaugurar um projeto — será fechar uma conta que iniciou a ser deixada aberta antes mesmo de a campanha terminar. A pergunta que fica para os próximos quatro anos é simples e incômoda: arrumar a casa vai custar quanto do que foi prometido no palanque?
Fonte: Rondoniaovivo



Comentários: